


为您找到相关结果约344622个
Latrobe Magnesium(ASX:LMG)于9月1日官宣澳洲维多利亚州拉特罗布山谷1B阶段镁示范工厂建设进度达70%,项目整体建设提速,正式迈入投产冲刺阶段。项目核心压块设备已完成全流程安装与现场验收测试,可随时启动分阶段调试,电气系统、压块及生石灰上料配套工程同步稳步施工。核心还原炉区域施工进度大幅推进,排气烟囱、燃烧管道等关键设备全部交付就位,真空、降噪及主体支撑结构基本完工,项目全程安全合规率超 98%,无重大安全事故,施工质量与进度可控。 该项目采用独创工艺,依托褐煤电厂粉煤灰固废资源生产镁系产品,目前已实现高纯氧化镁稳定量产,具备成熟的前端生产能力。海外合作方面,美国龙头分销企业Metal Exchange LLC已支付200万美元预付款,锁定未来工厂镁锭产出包销份额,下游渠道基本落地。公司规划于下一报告周期启动分步调试, 目标 2026 年下半年产出首批原生金属镁 。现阶段示范产线推进顺利,但万吨级商业化工厂落地仍需通过融资落地与监管审批,后续仍需技术、资金、政策多重验证,短期仅能贡献小批量新增海外镁供应,规模化产能释放仍存在较长周期。

SMM9月3日讯: 原材料端,本周碳酸锂价格冲高回落,硫酸镍价格延续小幅下移,硫酸钴价格跌势暂缓、低位企稳。本周,分三元钴酸锂及铁锂材料类型来看,铁锂湿法端:以铁锂极片黑粉为例,现阶段铁锂极片黑粉价格为6700-7050元/锂点,价格环比周一成交小幅下移,随后跟随锂价回调,但环比上月成交价格仍有所上行。而目前铁锂电池黑粉价格为5850-6300元/锂点,价格与极片黑粉价差仍维持在800元/锂点左右的高位。三元及钴酸锂端,三元极片粉镍钴系数为76%左右,较周一下移1个百分点左右,部分8、9系等高镍系别的三元极片黑粉成交仍在77-78%左右,但亦呈现小幅下移;钴酸锂极片粉钴系数为73-75%,钴酸锂极片粉锂系数为72-75%,现阶段再生硫酸钴价格跌势暂缓、低位企稳,但下游的钴酸锂湿法企业采买依旧非常谨慎,市场成交清淡,且纯钴、高钴这类黑粉的系数延续钴锂分开计价,现阶段价格略低于三元端。 SMM新能源研究团队 王聪 021-51666838 马睿 021-51595780 冯棣生 021-51666714 吕彦霖 021-20707875 周致丞021-51666711
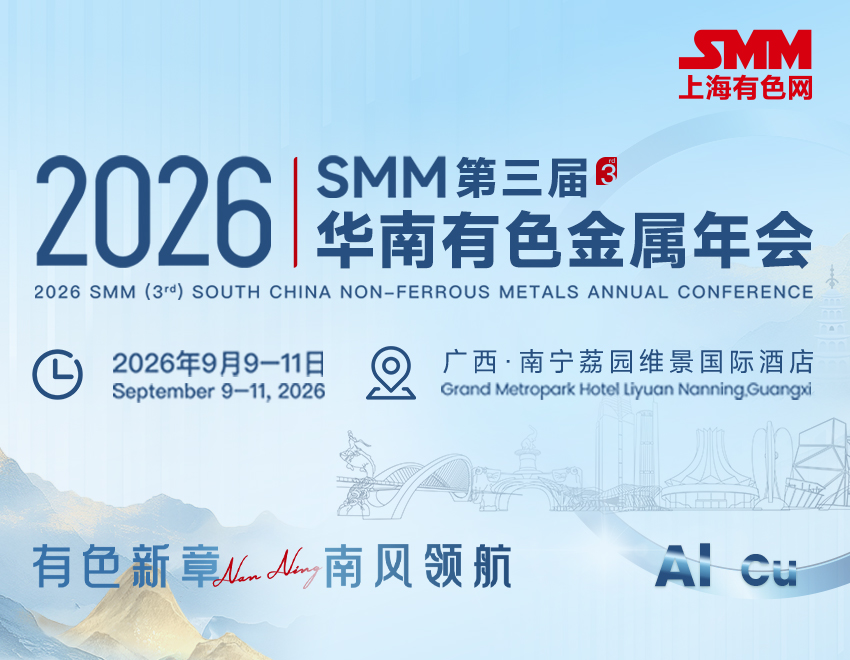
全球绿色转型与 "双碳" 目标深入推进,有色金属产业低碳、智能、高端升级步伐加快。华南地区作为产业核心集聚区,产业链完备、资源禀赋突出、政策支撑有力,发展动能强劲。 由上海有色网主办的 2026SMM(第三届)华南有色金属年会 定于9月9日-11日在广西南宁举办。大会围绕价格行情、市场趋势、贸易环境、政策导向、低碳技术五大议题,打造行业高端交流合作平台。 郑州利孚新材料有限公司 诚邀各界同仁齐聚南宁,共襄盛举,同推技术创新与数字化智能转型,助力企业把握机遇、应对挑战,共促有色金属行业高质量发展。 点击 报名表单 立即登记参会! 展位号:B31 助力高温行业 绿色节能发展 郑州利孚新材料有限公司 地处中原大地——河南省新密市,是一家高科技企业,主要为高温工业提供节能、降耗、长寿的绿色新材料。公司年产各类制品8万余吨(钛铝陶瓷复合材料5万吨、纳米复合绝热材料3.5万m³、耐高温不定型材料2万吨、微晶陶瓷材料1万㎡)。 公司注册资金6430万元,占地面积60余亩,现有员工60余人(其中专业技术人员25人,高级技术职称人员5名),拥有6项发明专利,3项实用新型专利,13项外观专利,是集研发、生产、销售和技术服务为一体的高科技新材料制造企业。 公司与法国TRB公司合作,采用法国先进复合材料制造技术和全自动生产设备,针对水泥,钢铁,电解铝、有色等高温工业生产过程中遇到的,窑炉内衬材料在高温环境中,易磨损、侵蚀严重、结皮严重等难题,提供了一系列绿色、节能、长寿的新材料。 钛铝陶瓷复合材料具有陶瓷材料的高耐磨、高抗侵蚀性能,又具有金属材料的超强韧性及强度,用于高温、高磨损、侵蚀严重等部位,寿命是浇注料的2~6倍。 纳米复合绝热材料导热系数低为0.03,比传统硅酸钙板低4~5倍;相同隔热效果,使用厚度仅为硅酸钙板的1/3;相同使用厚度,设备外表面温度可降低30~80℃,可降低能源消耗、减少碳排放。 耐高温不定型耐材料采用法国先进复合材料加工技术,比国内同类产品使用寿命长1~2倍;其中高温胶泥具有粘结力强、高温结合强度高等特点,可提高内衬使用安全性;防冻胶泥可在0~-30℃环境温度下正常施工,且不降低粘结强度。 微晶陶瓷材料是将大结晶的碳化硅晶体、高耐腐蚀的刚玉晶体在高温、高压、高纯催化气体的作用下复合而成,具有极好的高温体积稳定性、高耐磨性、抗结皮、耐腐蚀、耐急冷急热等性能。 联系方式 电话:0371-69985999 手机及微信号:13523019199 地址:河南省郑州新密市 网址:www.zzleaf.cn 邮箱:sales@zzleaf.cn 点此立即参加2026 SMM(第三届)华南有色金属年会 SMM会议联系人 曾文哲 13423601195 zengwenzhe@smm.cn
SMM 9月3日讯: 今日SMM A00铝价收报24350元/吨,环比前一交易日上涨270元/吨,废铝市场价格集体跟涨。精废价差方面,9月3日佛山型材铝精废价差约为2461元/吨,破碎生铝精废价差约为1240元/吨,较上周再度走阔。进口方面,前期成交资源陆续到港对国内供应形成一定补充,进口破碎铝切片港口报价维持在2485美元/吨附近,环比持稳;但阿联酋出口禁令及欧盟加征关税政策影响延续,欧洲及中东货源收缩格局未改,优质带票废料整体维持偏紧,进口增量空间有限。终端需求实质性回暖尚需观望,熟铝系库存消化仍需过程,利废企业大概率延续按需采购与低库存运营策略,跟涨节奏预计依旧偏缓。预计下周废铝市场将呈稳中偏强、重心小幅上移的运行格局,破碎生铝(水价)主流运行区间预计将围绕在20300-21000元/吨之间展开,需重点关注下游订单恢复节奏。 》订购查看SMM金属现货历史价格

多孔炭和硬炭材料怎么做才能兼顾性能与成本,材料结构能不能调整,生产过程中又有哪些关键环节会影响最终产品表现,从实验室研发到真正实现规模化生产,中间还有哪些问题需要解决? 多孔炭和硬炭材料的研发,看似重点在材料本身,但真正走向产业化,还要面对原料选择、制备工艺、产品性能以及生产成本等一系列实际问题。 国科炭美新材料(湖州)有限公司 带来了全新思路,想跟负极行业伙伴们聊一聊。 国科炭美是中国科学院山西煤炭化学研究所成果转化企业,2012年就启动多孔炭及硬炭研发。国科炭美十年如一日以硬炭和多孔炭为主攻方向,拥有25项授权发明专利8项实用新型专利。以多元原料矩阵与多维活化技术为支撑,为客户量身打造高性能树脂基多孔炭与高性价比煤基多孔炭。 10月15-16日, 国科炭美新材料(湖州)有限公司董事长陈成猛 将参展 2026 SMM负极产业年会 ,带来多孔炭、硬炭等产品,并与现场企业交流多孔炭和硬炭的研发与产业化中的实际问题。 陈成猛研究员,1985年生,博士生导师,国科炭美董事长创始人,曾任中国科学院炭材料重点实验室副主任,中国科学院山西煤炭化学所709组创始组长及课题组长。主持国家重点项目30余项,到位经费1.44亿,发表论文196篇,他引13966次,h因子57,授权专利50项,出版英文专著1部,获浙江省创业领军人才,中国科学院青年科学家奖,IEC1906奖,山西省自然科学一等奖,中国产学研合作创新成果一等奖,入选《麻省理工科技评论》中国区“35岁以下科技创新35人”。 认识一下·国科炭美 展位号:B7 国科炭美新材料(湖州)有限公司 (简称“国科炭美”),是一家致力于碳基储能材料解决方案的高新技术企业,集研发、生产和销售一体化,位于浙江省湖州市长兴县。公司面向航空航天、消费电子、电动汽车、新型电力系统和人工智能等领域,聚焦锂、钠离子电池和超级电容器产业需求,以硬炭和多孔炭材料为主攻方向,致力于为用户提供可信赖的碳基储能材料及其系统应用解决方案。 主营产品 多孔炭、硬炭、超级电容器 了解一下·参会企业 今年大会现场, 已经有多家负极生产、贸易、下游应用及配套企业确认参会 ,并提交了明确的采购与合作需求。 下滑浏览所有参会企业信息 如果您对负极产品生产、贸易、应用等需求欢迎提前报名参会并登记需求。届时可在现场与更多产业链企业沟通, 少一些劳心周折,来负极产业年会听最新报告,见想见的人 。 每一次面对面的交流 都可能是一次合作的开始 10月15日,我们成都见!
》查看SMM铝产品报价、数据、行情分析 SMM9月3日讯: 今日沪铝主力合约2610收盘于24370元/吨,日内上涨310元,涨幅1.29%。成交量22.9600万手,持仓25.6847万手,日增仓14516手,增仓上行,多头入场积极性明显回暖。价格站稳5日线、10日线、30日线、60日线上方,短期空头压制持续缓解,反弹行情再度提速,日内震荡走高大幅收涨,多头低位承接力度强劲;5日、10日均线拐头向上,30日、60日均线依旧下行,中期下行遗留趋势尚未完全扭转,上方前期高位区间构成中长期强压力,反弹空间仍存在约束,下方多条短期均线形成稳固低位支撑;DIF、DEA双线处于零轴上方,DIF位于DEA上方,MACD红柱进一步放大,多头动能加速释放,短线反弹节奏延续。 SMM评论:宏观面,杰克逊霍尔央行年会释放偏鹰信号,美联储主席沃什首秀表态偏鹰,9月加息预期再度升温,全球流动性预期收紧,宏观情绪承压,对铝价形成利空压制,但国内库存持续去库以及 "金九" 旺季正当时,对铝价下方形成较强托底。多空因素交织下,预计铝价维持高位震荡走势。 今日氧化铝主力2610合约收于2725元/吨,日内上涨9元,涨幅0.33%。成交量14.7389 万手,持仓 12.7844万手,持仓环比减少7667手,反弹过程中获利盘集中了结离场。价格站上5日、10日、30日线上方,仍运行于60日均线下方,短线反弹行情有所放缓,多头承接力度边际减弱;5日、10日均线依旧向下运行,中期震荡下行态势尚未扭转,上方60日线构成中长期强压力,反弹上行空间仍受到约束;DIF、DEA 双线运行于零轴下方,MACD红柱小幅抬升,短线反弹动能有所收敛。 SMM评论:当前氧化铝市场供强需弱格局未改,价格承压下行,现货市场情绪整体偏空。供应端持续恢复,近期国内产量环比增加,广西地区稳步放量,叠加本月山西复产及广西新投产能即将释放,供给增量预期持续压制价格走势。海外方面,前期支撑高价的供应错配逻辑逐步弱化,海外价格有所回落,7月净进口量环比减少,一定程度上缓解了国内市场的进口冲击压力。库存端延续累库态势:铝厂在低价区少量补库,港口库存攀升至历史高位,厂库随产量增加而上升,仓单及在途库存则有所去化。展望后市,供应端压力有增无减,需求端尚无亮点,价格仍具下行空间,库存累库态势预计延续。 【所提供的信息仅供参考。本文并不构成投资研究决策的直接建议,客户应当谨慎决策,勿以此代替自主独立判断,客户所作出的任何决策与上海有色网无关】
【铂钯价格回顾及预测】 本周(9 月 4 日 - 9 月 10 日)铂钯价格呈现分化运行走势,全周铂金大幅收涨、钯金基本持平。 上周五晚间美国 8 月非农就业人口新增 16.2 万人,远超市场预期的 5.6 万人,且 6-7 月数据合计上修 5.5 万人,失业率持稳于 4.1%,非农数据扭转降息预期, 9 月加息概率回升至六成附近,美元与美债收益率直线拉升,外盘贵金属全线跳水,周一内盘跟随外盘偏弱震荡; 周中美伊局势再度升温,原油暴涨逼近 100 美元 / 桶,原油价格走高推升通胀预期,通胀担忧重燃叠加 9 月加息概率升至 60%,外盘钯金隔夜大跌,国内 PD2610 跳空低开,而铂金受资金流入支撑逆势上涨,铂钯价差当周快速走阔;周尾钯金超跌后小幅反弹,铂金主力进一步冲高至周内最高。 广期所铂金主力合约周内最高触及 460.30 元 / 克,最低下探至 439.45 元 / 克,截至 9 月 10 日收盘报 455.65 元 / 克,较上周收盘 435.65 元 / 克周涨约 4.59%;钯金主力合约周内最高触及 329.30 元 / 克,最低下探至 312.65 元 / 克,截至 9 月 10 日收盘报 316.75 元 / 克,较上周收盘 316.85 元 / 克周跌约 0.03%。 现货方面,国内铂金周内现货主流报价对主力合约贴水3元/克-2元/克,钯金周内现货主流报价对主力合约贴水2.5元/克-1.5元/克,终端采购情绪跟随绝对价格波动,整体以观望为主,接货意愿未见明显改善,备库较为谨慎,偏向主流报价低幅拿货。下游汽车催化剂及工业消费持续偏弱,终端企业按需采购为主,整体现货市场成交偏清淡。 展望后市,铂钯价格处于非农爆表后的加息预期重定价区间,短期方向高度锚定 FOMC 议息会议及 9 月 10 日晚间公布的美国 8 月 CPI 数据。利多端,COMEX 铂金注册库存处于历史极低分位;铂金 ETF 及投资资金持续流入,基金净多头维持高位,本周铂金走势显著强于钯金。利空端,8 月非农大超预期后 9 月加息概率升至 60%,美债收益率维持高位,利率端压制显著;钯金基本面偏弱,全球汽车催化剂需求受电动车替代持续压制,COMEX 钯金总库存仍处近一年高位,供应宽松格局未改;中东冲突升级推高油价与通胀预期,反而强化加息逻辑,对贵金属形成负向闭环。后续需重点关注 9 月 10 日美国 8 月 CPI 数据、9 月 15-16 日 FOMC 议息会议决议,短期高波动环境延续。 【铂钯周度数据评论】 COMEX 铂钯库存本周维持分化格局。铂金库存延续前期去化趋势,注册库存截至 9 月初约 19 万盎司附近,处于历史 10% 分位的极低水平,可交割缓冲薄弱,供应端偏紧格局未改;总库存约 39 万盎司附近,注册占比维持在约 48%-49%。钯金库存仍维持高位震荡,注册库存约 19.8 万盎司,总库存约 25 万盎司,注册占比近八成,美仓缓冲库存仍处近一年高位水平,供应宽松格局未改。 进口方面,据海关数据,2026 年 7 月未锻造铂、铂粉进口量约 8.35 吨,环比下降 21.74%,同比增长 23.52%;未锻造钯、钯粉进口量约 2.99 吨,环比下降 37.05%,同比下降 2.61%。铂金进口虽环比回落但同比仍维持增长,1-7 月累计进口约 56.53 吨,累计同比增长约 16.5%,进口中枢显著高于 2023-2025 年同期;钯金 7 月进口同比转负,为 2026 年以来首次单月同比下降,反映国内汽车催化剂及工业需求疲软下进口商补库意愿降温,1-7 月累计进口约 29.96 吨,累计同比仍增长约 85%。整体来看,国内铂钯供应仍较为充裕,叠加出口限制政策,国内充裕度较难通过出口消化。 租赁利率方面,伦敦铂钯租赁利率维持低位运行,铂金 1 月期租赁利率位于 2% 下方,钯金 1 月期租赁利率在 1% 附近徘徊,显示现货市场流动性充裕、拆借需求偏弱,整体供应宽松格局未改。 【铂族化合物】 本周氯铂酸与氯化钯行情出现明显分化:氯铂酸偏强上行,氯化钯震荡为主。氯铂酸周内累计上涨5.5元/克,较上周五上行6元/克。本周前三天窄幅整理,周四单日跳涨4.5元/克,创下8月下旬以来新高。氯化钯周内累计下跌3元/克,较上周五回落4.5元/克。周三一度下探至199.5元/克,周四小幅修复但仍低于周初水平。 下游化合物现货成交较为清淡,高价下成交跟进有限,对两个品种的现货放量均有约束。受上游原料价格方向尚不明确影响,下游企业补库谨慎,主要以观望为主。
【铜】 周四沪铜减仓震荡,供求基本面支持调整韧性。国内现铜报109345元,上海升水265元、广东升水270元,SMM社库周中减少1.32万吨至8.89万吨。晚间关注联储官员言论,短线市场继续权衡美国9月加息节奏。谨慎追高、关注回调幅度。 【铝&氧化铝&铝合金】 今日沪铝上涨,华东、中原和华南现货升贴水在10元、-130元和215元,铝锭社库较周一继续下降2.2万吨至81.5万吨。铝产业具备支撑,虽有海外供应增长预期的压制,但现阶段海外低库存,国内淡季维持去库节奏,沪铝短期或围绕24000元偏强震荡。国内氧化铝运行产能升至历史高点,平衡处于宽松状态,行业持续累库,过剩前景压制未改。现货维持阴跌,山西现货指数2717元,当前现货价距离现金亏损仍有距离,供应被动调整暂未出现。氧化铝延续低位震荡,下方关注2600元位置支撑。 【锌】 外围加息预期走强,锌价承压回落。9月锌精矿TC环比下滑1400元/金属吨至-2250元/金属吨,硫酸价格高位回落,炼厂综合成本高,对盘面形成强支撑。矿紧正在向锭供应收缩预期过渡,基本面整体偏强,锌价上方空间仍存。下游利润不足,接货意愿低迷,多空资金在11月合约博弈加剧。单边倾向回调多配。 【铅】 铅价弱势震荡,原生铅炼厂集中检修,下游处于传统旺季,电池企业订单好转,基本面略向好修复。但进口窗口持续打开,海外低价粗铅继续冲击国内市场,再生铅炼厂利润好转后开工提升,铅元素过剩大格局不改,沪铅年线下方震荡看待。 【镍及不锈钢】 沪镍震荡,市场交投活跃。市场基本消化了上周五美联储讲话的影响,镍市支撑较弱。下游不锈钢方面,临近“金九银十”旺季但终端备货清淡,成交以刚需为主。需求疲软致货源去化受阻,社会库存持续走高。纯镍库存减少2500吨到13.3万吨,不锈钢库存增加万吨到91.5万吨。沪镍低位企稳,震荡思路看待。 【锡】 沪锡减仓震荡在MA60日均线位置,银漫选矿尾矿系统复产,开采区仍在整改。锡市形态被动转疲,但倾向中下游实体低库存背景下,逢调整补库仍易支持锡价延续震荡交投。期权双卖思路。 (来源:国投期货)

沪铜早间小幅高开,日内偏强震荡,收盘主力合约上涨0.28%,报108410元。此前美联储加息预期持续升温拖累市场情绪,不过隔夜公布的美国小非农数据不及预期,一定程度削弱加息担忧,今日市场风险偏好回暖,铜价飘红。近期C-L价差较前期回落,仍需关注美国征税预期的变化,国内精炼铜社会库存持续去化,不断刷新年内低点,铜价下方存在支撑。 此前受地缘局势再度紧张通胀担忧重燃、美联储主席放鹰、长债收益率大涨等多因素拖累,市场风险偏好不佳,铜价走势也受到拖累。隔夜公布的美国ADP全国就业报告显示,8月民间就业岗位增加3.8万个,不及分析师此前预计的增加4.8万,民间就业增长稍显乏力,教育和医疗服务行业的就业增长被制造业及其他部分行业的岗位流失所抵消,数据表现令市场对于美联储9月加息的预期略有回落,市场得到喘息机会。 最近COMEX铜对LME铜现货升水较前期回落,需关注后续贸易商将铜向美国运输的动能。国内社库降个不停,现货维持升水局面,截至9月3日,SMM全国主流地区电解铜社会库存环比上周四减少2.06万吨至8.89万吨,较去年同期下降5.17万吨,区域表现分化。上海地区进口及国产货源到货较少,加之铜价回调、升水回落,下游采购回暖,库存明显去化。江苏地区受冶炼厂到货影响,库存垒库。广东地区因冶炼厂部分货源转向出口、部分受减产影响,发往广东的量持续下降,库存创年内新低。 对于铜价后续走势,金源期货表示,美联储褐皮书显示多数地区物价温和上涨,消费者对价格趋于敏感,国防和数据中心订单增长强劲,美国8月ADP新增就业不及预期,通胀压力及AI对传统岗位的替代重塑美国就业市场结构,9月加息预期稍有回落;基本面来看,中断矿山复产缓慢,非美地区库存承压运行,隔夜LME0-3回落至88美金,挤仓情绪降温,国内现货升水同步回落,预计铜价短期将止跌企稳。 (文华综合 )
 9月3日上海期货交易所金属库存日报
点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
